Thời báo VTV


Từ ngày 1/7, mức thuế suất 0% thuế giá trị gia tăng được áp dụng đối với nhiều loại hàng hóa, dịch vụ, trong đó có nhiều dịch vụ hàng không.
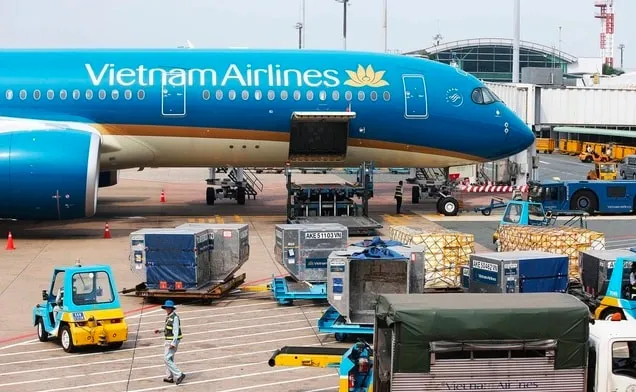
Chính phủ đã ban hành Nghị định 181 quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng, có hiệu lực từ ngày 01/07/2025.
Tại Điều 17 Nghị định 181 có quy định về mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều 9 Luật Thuế giá trị gia tăng.
Cụ thể, tại điểm b, khoản 3, Điều 17 quy định về các dịch vụ hàng không được áp dụng thuế suất 0% từ 1/7 gồm:
- Dịch vụ cung cấp suất ăn hàng không;
- Dịch vụ cất hạ cánh tàu bay;
- Dịch vụ sân đậu tàu bay;
- Dịch vụ an ninh bảo vệ tàu bay;
- Soi chiếu an ninh hành khách, hành lý và hàng hóa;
- Dịch vụ băng chuyền hành lý tại nhà ga;
- Dịch vụ phục vụ kỹ thuật thương mại mặt đất;
- Dịch vụ bảo vệ tàu bay;
- Dịch vụ kéo đẩy tàu bay;
- Dịch vụ dẫn tàu bay;
- Dịch vụ thuê cầu dẫn khách lên, xuống máy bay;
- Dịch vụ điều hành bay đi, đến;
- Dịch vụ vận chuyển tổ lái, tiếp viên và hành khách trong khu vực sân đậu tàu bay;
- Chất xếp, kiểm đếm hàng hóa;
- Dịch vụ phục vụ hành khách đi chuyến bay quốc tế từ cảng hàng không Việt Nam; dịch vụ sửa chữa tàu bay;
- Dịch vụ tra nạp ngầm nhiên liệu cho các chuyến bay quốc tế.
Dịch vụ của ngành hàng không áp dụng thuế suất 0% là những dịch vụ được thực hiện trong khu vực cảng hàng không quốc tế, sân bay, nhà ga hàng hóa hàng không quốc tế.
Để dịch vụ của ngành hàng không được hưởng thuế xuất 0% thì phải đáp ứng quy định tại khoản 4, Điều 18 gồm:
- Hợp đồng cung cấp dịch vụ với tổ chức ở nước ngoài, hãng hàng không nước ngoài hoặc yêu cầu cung cấp dịch vụ của tổ chức ở nước ngoài, hãng hàng không nước ngoài.
- Chứng từ thanh toán không dùng tiền mặt. Trường hợp các dịch vụ cung cấp cho tổ chức nước ngoài, hãng hàng không nước ngoài phát sinh không thường xuyên, không theo lịch trình và không có hợp đồng, phải có chứng từ thanh toán trực tiếp của tổ chức nước ngoài, hãng hàng không nước ngoài.
Các quy định về hợp đồng và chứng từ thanh toán nêu tại khoản 4 Điều 18 không áp dụng đối với dịch vụ phục vụ hành khách đi chuyến bay quốc tế từ cảng hàng không Việt Nam (passenger service charges).
Riêng đối với dịch vụ sửa chữa tàu bay cung cấp cho tổ chức, cá nhân nước ngoài, để được áp dụng thuế suất 0%, tàu bay đưa vào Việt Nam phải làm thủ tục tạm nhập khẩu, tái xuất khẩu theo quy định.
 06/07/2025
 06/07/2025
 06/07/2025
 06/07/2025
 20/10/2026
 27/10/2026
 27/10/2026
 27/10/2026
 27/10/2026
 20/10/2026
 20/10/2026
 16/10/2026
 16/10/2026
 16/10/2026
 16/10/2026