Thời báo VTV


Sáng 10/12, với 438/443 đại biểu Quốc hội biểu quyết tán thành, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi).
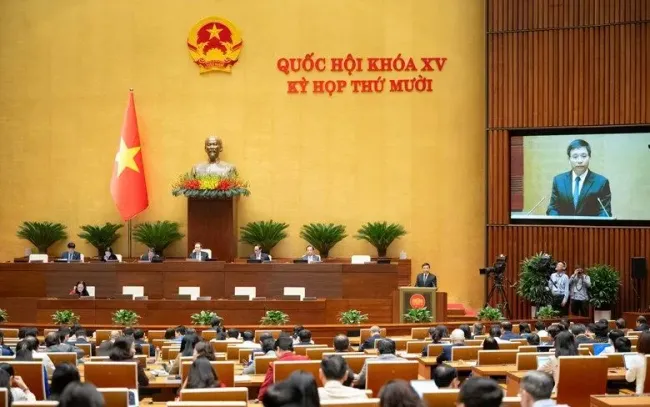
Trước khi Quốc hội thông qua, Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng trình bày báo cáo tiếp thu, giải trình, chỉnh lý và hoàn thiện dự thảo Luật Thuế thu nhập cá nhân (sửa đổi).
Tiếp thu ý kiến thẩm tra, Chính phủ đã chỉnh lý quy định về biểu thuế lũy tiến, trong đó điều chỉnh lại 2 bậc thuế suất của biểu thuế là giảm mức thuế suất 15% (ở bậc 2) xuống 10% và thuế suất 25% (ở bậc 3) xuống 20%.

Sáng 10/12, với 438/443 đại biểu Quốc hội biểu quyết tán thành, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi).
Với biểu thuế mới này, tất cả các cá nhân đang thực hiện nộp thuế ở các bậc hiện nay đều được giảm nghĩa vụ thuế so với biểu thuế hiện hành. Bên cạnh đó, biểu thuế mới cũng đã khắc phục được việc tăng đột ngột tại một số bậc, đảm bảo tính hợp lý hơn của biểu thuế.
Bộ trưởng Nguyễn Văn Thắng cho biết, về mức thuế suất tại biểu thuế lũy tiến của thuế thu nhập cá nhân từ tiền lương, tiền công đối với mức thuế suất cao nhất 35% ở bậc 5, đây là đề xuất hợp lý.
"Đây là mức thuế suất trung bình, không quá cao cũng không thấp so với các nước trên thế giới cũng như trong khu vực ASEAN (một số nước trong khu vực như Thái Lan, Indonesia, Philippines cũng đang quy định mức thuế suất ở bậc thuế cao nhất là 35%; Trung Quốc là 45%)", ông Thắng thông tin.
Ngoài ra, trường hợp điều chỉnh mức 35% xuống 30%, thì sẽ bị cho rằng là chính sách giảm thuế cho người giàu.
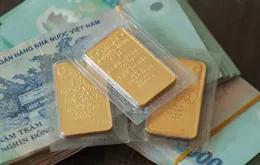
Thu thuế 0,1% với chuyển nhượng vàng miếng
Bộ trưởng Bộ Tài chính cũng cho biết, việc đề xuất đánh thuế đối với chuyển nhượng vàng đã được rà soát, nghiên cứu kỹ lưỡng.
Trên cơ sở tổng hợp ý kiến của các cơ quan, các Bộ, ngành và trên cơ sở tiếp thu ý kiến của đại biểu, giao Chính phủ căn cứ tình hình quản lý thị trường vàng, quy định thời điểm áp dụng, ngưỡng giá trị vàng miếng chịu thuế và điều chỉnh thuế suất cho phù hợp với lộ trình quản lý thị trường vàng và sẽ thu thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng với mức thuế suất là 0,1% trên giá chuyển nhượng từng lần.
Quy định này đảm bảo Chính phủ có cơ sở pháp lý quyết định việc thu thuế và các nội dung cụ thể như ngưỡng chịu thuế, điều chỉnh thuế suất khi các điều kiện về quản lý thị trường vàng đáp ứng yêu cầu của công tác thu và quản lý thu.

Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng
Ngoài ra, do đây là quy định mới, với đối tượng tác động rộng nên việc quy định như vậy bước đi cần thiết góp phần bảo vệ sự ổn định của nền kinh tế, thực hiện đúng chỉ đạo của Đảng và Nhà nước về quản lý chặt chẽ hoạt động kinh doanh vàng, góp phần hạn chế việc đầu cơ vào vàng, thu hút được nguồn lực trong xã hội để tham gia vào nền kinh tế.
Luật Thuế thu nhập cá nhân (sửa đổi) cũng kế thừa quy định thu thuế 2% trên giá chuyển nhượng đối với thu nhập từ chuyển nhượng bất động sản để đảm bảo tính khả thi, phù hợp với thực tế quản lý trong giai đoạn hiện nay.
Nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng/tháng
Theo Luật Thuế thu nhập cá nhân (sửa đổi), mức giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm: Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm); Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
Giữ nguyên thuế suất 2% với chuyển nhượng bất động sản
Cũng theo Luật Thuế thu nhập cá nhân (sửa đổi) mới được thông qua, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%.
Thời điểm xác định thu nhập tính thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.
Luật Thuế thu nhập cá nhân (sửa đổi) có hiệu lực thi hành từ ngày 1/7/2026, trừ quy định tại khoản 2 Điều này (các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026).
 10/12/2025
 10/12/2025
 10/12/2025
 10/12/2025
 20/10/2026
 27/10/2026
 27/10/2026
 27/10/2026
 27/10/2026
 20/10/2026
 20/10/2026
 16/10/2026
 16/10/2026
 16/10/2026
 16/10/2026